
Chaque semaine, notre équipe de service client reçoit des appels urgents d'acheteurs qui ont effectué des virements vers des comptes frauduleux communication hors bande 1. Ils pensaient payer pour un machine de pressothérapie 2. Au lieu de cela, leur argent a disparu. Cette erreur coûteuse est évitable avec les bonnes étapes de vérification.
Pour vérifier l'authenticité des comptes bancaires des fournisseurs, comparez toujours le nom du compte bancaire avec la licence commerciale officielle du fournisseur, utilisez la vérification téléphonique hors bande via des coordonnées obtenues de manière indépendante, et envisagez des outils de vérification automatisés comme Trustpair ou apexanalytix qui valident la propriété en temps réel dans plus de 190 pays.
Ce guide détaille chaque étape de vérification en langage clair Code de crédit social unifié 3. Vous apprendrez à repérer les signaux d'alarme, à éviter les escroqueries aux comptes personnels et à protéger votre entreprise contre les fraudes coûteuses. Plongeons dans le vif du sujet.
Comment puis-je confirmer que le nom du compte bancaire correspond à la licence commerciale officielle de mon fournisseur ?
Lorsque notre équipe commerciale intègre de nouveaux distributeurs, nous leur demandons toujours d'abord leur licence commerciale. C'est le document d'ancrage. Si un fournisseur ne peut pas en fournir une — ou si le nom ne correspond pas au compte bancaire — c'est un signal d'alarme sérieux.
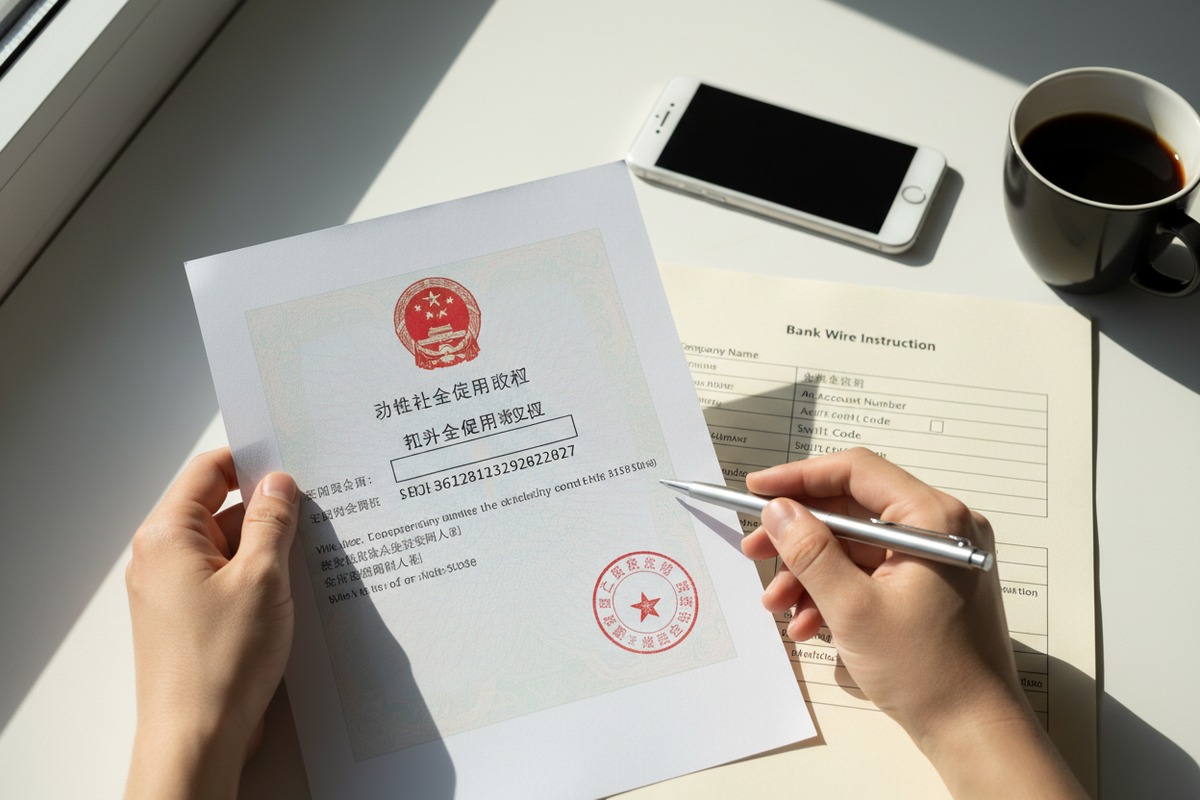
Pour confirmer que le nom du compte bancaire correspond à la licence commerciale de votre fournisseur, demandez une copie numérisée de la licence officielle, puis comparez le nom de l'entreprise enregistré caractère par caractère avec le nom du titulaire du compte bancaire. Pour les fournisseurs chinois, vérifiez leur code de crédit social unifié par rapport aux registres gouvernementaux.
Pourquoi la vérification de la licence commerciale est importante
La licence commerciale est l'identité légale de toute entreprise. Pour les fournisseurs d'équipements de pressothérapie, ce document prouve que le vendeur est une entité réelle et enregistrée. Lorsque le nom du compte bancaire ne correspond pas au nom de la licence, vous pourriez avoir affaire à un escroc ou à un intermédiaire non enregistré.
Processus de vérification étape par étape
Premièrement, demandez la licence commerciale du fournisseur en haute résolution. Recherchez ces détails clés :
| Élément du document | Quoi vérifier | Signal d'alarme |
|---|---|---|
| Nom de l'entreprise | Doit correspondre exactement au titulaire du compte bancaire | Variations orthographiques légères ou abréviations |
| Numéro d'enregistrement | Vérifier par rapport à la base de données gouvernementale | Numéro introuvable ou expiré |
| Champ d'activité | Doit inclure du matériel médical/de beauté | Catégories pertinentes manquantes |
| Date d'enregistrement | Vérifier l'historique établi | Moins de 6 mois |
| Représentant légal | Comparer avec les contacts de l'entreprise | Nom différent de celui du contact principal |
Deuxièmement, vérifiez la licence de manière indépendante. Pour les fournisseurs chinois, utilisez le National Enterprise Credit Information Publicity System (NECIPS). Pour les fournisseurs d'autres pays, consultez leurs registres commerciaux locaux.
Gestion des discordances de noms
Parfois, des discordances légitimes se produisent. Une entreprise peut utiliser un nom commercial différent de son nom légal. Dans ces cas, demandez une lettre bancaire sur papier à en-tête officiel confirmant que le compte appartient à l'entité enregistrée. La correspondance de l'entité légale sur le profil du fournisseur et le compte bancaire est essentielle — aucun changement de compte bancaire ne doit se faire en ligne sans traces de données.
Croiser les références avec plusieurs documents
Ne vous fiez pas à un seul document. Demandez :
- Certificat d'immatriculation à la TVA
- Licence d'exportation (pour les fournisseurs internationaux)
- En-tête de relevé bancaire indiquant le nom du titulaire du compte
- Chèque annulé ou lettre de confirmation bancaire
Chaque nouveau compte fournisseur et chaque modification des coordonnées bancaires existantes doivent passer par une vérification automatisée du compte bancaire — sans exception, sans contournement. Cela empêche les fraudeurs d'exploiter les petites failles de votre processus.
Quels drapeaux rouges dois-je surveiller lors de la réception des instructions de paiement pour ma machine de pressothérapie ?
Au cours de nos années d'exportation d'équipements de beauté, nous avons été témoins de tentatives de fraude sophistiquées. Les escrocs étudient les communications réelles des fournisseurs et créent des copies quasi parfaites. Connaître les signes avant-coureurs peut vous faire économiser des milliers de dollars.
Les principaux signaux d'alarme comprennent les changements de compte bancaire de dernière minute par e-mail, les demandes de paiement provenant de comptes personnels au lieu de comptes d'entreprise, la pression d'urgence pour contourner les procédures de vérification, les adresses e-mail avec des fautes d'orthographe subtiles dans le domaine, et les comptes bancaires situés dans des pays différents de l'emplacement enregistré du fournisseur.
La menace de compromission de courriel professionnel
Selon la Enquête 2025 de l'AFP sur la fraude et le contrôle des paiements 5, compromission de courriel professionnel 6 (BEC) a été la méthode la plus courante utilisée dans les tentatives ou les fraudes de paiement réelles en 2024. Ce type d'attaque cible spécifiquement les achats d'équipement comme les machines de pressothérapie car les valeurs de transaction sont suffisamment élevées pour que l'effort en vaille la peine.
Depuis la popularisation des outils d'IA générative, le BEC est passé de seulement 1% de toutes les cyberattaques en 2022 à 18,6% de toutes les attaques. Les courriels sont désormais presque indiscernables de la correspondance commerciale légitime.
Liste de contrôle des signaux d'alerte critiques
| Signal d'alarme | À quoi cela ressemble | Pourquoi c'est dangereux |
|---|---|---|
| Changement de banque de dernière minute | "Veuillez utiliser ce nouveau compte pour le paiement" | Les attaquants tentent désormais souvent d'intercepter ou de rediriger de véritables paiements en attente, en s'insérant dans les conversations des fournisseurs. |
| Pression d'urgence | "Payez aujourd'hui ou perdez votre créneau de commande" | Crée la panique, contourne la vérification normale |
| Variations du domaine de messagerie | @kms1aser.com au lieu de @kmslaser.com | Les changements d'un seul caractère sont faciles à manquer |
| Nouveau compte bancaire | Compte ouvert au cours des 6 derniers mois | Les comptes frauduleux sont généralement nouveaux |
| Demande de compte personnel | "Payez sur mon compte personnel cette fois-ci" | Pas de recours si les fonds sont volés |
| Connexion depuis une IP étrangère | Demande de paiement envoyée depuis un emplacement inhabituel | Le compte peut être compromis |
Comment les escrocs exécutent la fraude au paiement
Un e-mail arrive d'un fournisseur de confiance demandant de mettre à jour ses coordonnées bancaires. La demande semble légitime : logo, signature, même le nom du bon contact. Votre équipe traite le changement sans poser de questions. Quelques jours plus tard, vous apprenez que le paiement n'est pas allé à votre fournisseur du tout, mais sur le compte d'un fraudeur. L'argent a disparu.
Les criminels utilisent des tactiques de plus en plus sophistiquées, y compris des e-mails générés par intelligence artificielle (IA) et des deepfakes audio, pour que les fausses demandes de changement de compte bancaire paraissent tout à fait légitimes.
Étapes de vérification en cas de signaux d'alerte
Si un signal d'alerte apparaît :
- Arrêtez immédiatement tout traitement de paiement
- Contactez votre fournisseur en utilisant les numéros de téléphone de votre contrat d'origine, pas ceux de l'e-mail suspect
- Demandez un appel vidéo pour vérifier l'identité de la personne
- Vérifiez tout changement de numéro de compte ou de procédure de paiement avec la personne qui fait la demande. Soyez particulièrement méfiant si le demandeur vous presse d'agir rapidement.
- Documentez toutes les communications pour une éventuelle action en justice
Statistiques de fraude dans le monde réel
Dans le rapport annuel 2024 de l'IC3, les responsables ont constaté que le BEC était le 7ème crime le plus signalé, avec 21 442 plaintes. Cependant, le BEC était deuxième sur la liste des montants, avec près de 2,8 milliards de dollars de pertes.
79 % des entreprises ont subi une fraude au paiement en 2024. Ne supposez pas que cela ne vous arrivera pas.
Pourquoi est-il risqué pour moi de payer sur un compte bancaire personnel plutôt que sur un compte d'entreprise ?
Notre équipe financière a une politique stricte : nous n'acceptons que les paiements sur notre compte d'entreprise. Lorsqu'un acheteur demande s'il peut payer sur un compte personnel, nous refusons. Cela protège les deux parties. La même logique s'applique lorsque vous êtes l'acheteur.
Verser de l'argent sur un compte bancaire personnel élimine votre recours légal en cas de fraude, supprime les pistes d'audit pour la résolution des litiges, signale une évasion fiscale potentielle ou des opérations sans licence, et vous fait perdre toute protection de l'acheteur que les banques offrent pour les transactions commerciales. Les fournisseurs légitimes fournissent toujours des coordonnées bancaires d'entreprise correspondant à leur enregistrement commercial.
La protection juridique disparaît
Il y a une augmentation du risque de fraude lors de l'utilisation de comptes personnels. Les lois sur la protection des consommateurs ne s'appliquent généralement pas aux transactions commerciales, donc si elle est considérée comme une transaction commerciale et que vous perdez votre argent dans une escroquerie commerciale, vous pourriez ne pas être en mesure de récupérer votre argent.
Lorsque vous payez sur un compte d'entreprise, l'entreprise réceptrice a :
- Des informations commerciales enregistrées auprès de la banque
- Une responsabilité légale liée à l'entité de l'entreprise
- Des enregistrements de transactions soumis à une surveillance réglementaire
- Une réputation à protéger
Les comptes personnels n'ont aucune de ces garanties.
Pourquoi les fournisseurs demandent parfois des paiements personnels
| Raison invoquée | Ce que cela signifie réellement | Risk Level |
|---|---|---|
| "Le compte d'entreprise a des problèmes" | Peut-être qu'ils évitent les audits ou les taxes | Très Élevé |
| "Traitement plus rapide de cette façon" | Aucune vérification, aucune protection | Très Élevé |
| "Mon partenaire s'occupe personnellement des paiements" | Intermédiaire non autorisé | Très Élevé |
| "Nous sommes une petite entreprise familiale" | Peut être légitime mais toujours risqué | Haut |
| "Juste cette fois-ci" | Tester vos contrôles | Très Élevé |
Le problème de la piste d'audit
Maintenir des comptes bancaires séparés pour vos dépenses professionnelles et personnelles est crucial pour une information financière précise et une conformité fiscale sans faille. Lorsque les comptes bancaires professionnels et personnels sont mélangés, il devient difficile d'identifier les dépenses déductibles, et l'argent versé sur un compte personnel au lieu d'un compte professionnel peut compromettre la précision des rapports.
Pour vous en tant qu'acheteur, cela signifie :
- Vous ne pouvez pas prouver que le paiement était à des fins professionnelles
- Vos propres déductions fiscales peuvent être remises en question
- La résolution des litiges devient presque impossible
- Aucune trace écrite si le fournisseur disparaît
Préoccupations relatives au professionnalisme et à la crédibilité
Vos pratiques financières reflètent le professionnalisme de votre entreprise. Les clients et les partenaires peuvent considérer les paiements sur un compte personnel comme un signe d'une opération informelle ou moins sérieuse. Cette perception peut affecter vos relations commerciales. Certains clients, en particulier les grandes entreprises, exigent que les paiements soient effectués sur des comptes bancaires professionnels correspondant au nom de votre entreprise et peuvent refuser d'effectuer des paiements sur des comptes bancaires personnels.
Un fabricant légitime de machines de pressothérapie ne vous demandera jamais de payer sur un compte personnel. S'ils le font, partez.
Avantages de la vérification de compte d'entreprise
| Compte d'entreprise | Compte personnel |
|---|---|
| Enregistré auprès d'une entité juridique | Enregistré auprès d'un particulier |
| Soumis à la réglementation commerciale | Protections limitées pour les consommateurs |
| Vérifiable par les systèmes bancaires | Difficile de vérifier la propriété |
| Piste d'audit claire | Documentation minimale |
| Recours légaux disponibles | Options légales limitées |
| L'assurance peut couvrir la fraude | Aucune protection contre la fraude |
Lorsque vous enregistrez une entité juridique, la séparation financière est essentielle. Un compte professionnel établit l'entreprise comme distincte de ses propriétaires. Sans cela, la protection de la responsabilité peut être contestée.
Comment puis-je vérifier que les coordonnées bancaires fournies dans la facture pro forma sont authentiques ?
Lorsque nous envoyons des factures proforma 7à nos distributeurs, nous incluons nos coordonnées bancaires d'entreprise vérifiées. Nous attendons la même transparence de nos propres fournisseurs. Voici comment authentifier les informations bancaires avant d'envoyer le paiement pour votre équipement de pressothérapie.
Pour vérifier les coordonnées bancaires de la facture pro forma, comparez le nom du compte avec la licence commerciale du fournisseur, confirmez les détails par une communication hors bande en utilisant des informations de contact obtenues de manière indépendante, utilisez des outils de vérification automatisés qui vérifient la propriété du compte en temps réel, et envisagez des tests de micro-dépôt pour les transactions de grande valeur.
Méthodes de vérification manuelles
Commencez par une vérification gratuite et peu coûteuse avant d'investir dans des outils premium :
| Method | Comment ça marche | Temps requis | Fiabilité |
|---|---|---|---|
| Rappel téléphonique | Appelez le fournisseur en utilisant le numéro de contact d'origine | 10 minutes | Élevé si le numéro est vérifié |
| Demande de lettre bancaire | Demandez une confirmation bancaire officielle | 3-5 jours | Très Élevé |
| Chèque annulé | Demande de chèque annulé scanné | 1-2 jours | Modérée |
| Registre gouvernemental | Vérifier l'enregistrement de l'entreprise en ligne | 30 minutes | Haut |
| Micro-dépôts | Envoyer deux petits dépôts tests pour confirmation | 3-5 jours | Très Élevé |
Outils de vérification automatisés
Trustpair est largement reconnue comme la principale plateforme de vérification de comptes bancaires pour les entreprises. Sa technologie offre une validation de compte en temps réel et une surveillance continue dans plus de 190 pays. En automatisant le processus de vérification, Trustpair élimine les examens manuels, les rappels et les vérifications par e-mail, qui sont sujets aux erreurs humaines.
Pour les acheteurs d'équipements de pressothérapie, les outils automatisés offrent des avantages significatifs :
| Outil | Caractéristiques principales | Couverture | Meilleur pour |
|---|---|---|---|
| Trustpair | Validation en temps réel, intégration ERP, surveillance continue | 190 pays | Fournisseurs internationaux |
| apexanalytix | Intégré directement aux banques mondiales et aux bases de données gouvernementales aux États-Unis, en Chine, au Royaume-Uni, en Inde, en France, au Mexique, et plus encore | Mondial | Acheteurs d'entreprise |
| Eftsure | Valide les coordonnées bancaires du fournisseur avant le paiement en utilisant des vérifications multifactorielles, y compris les données du fournisseur, l'historique des transactions et la correspondance des noms | Axé sur les États-Unis/l'Australie | Entreprises de taille moyenne |
| VendorInfo | Portails en libre-service, vérifications de propriété en temps réel | Principalement aux États-Unis | Équipes de comptabilité fournisseurs (AP) |
La règle de vérification hors bande
Ne jamais vérifier les coordonnées bancaires à l'aide des informations de contact fournies dans le même e-mail que la demande de paiement. C'est ainsi que fonctionne la fraude :
- L'escroc envoie une fausse facture avec des coordonnées bancaires frauduleuses
- La facture comprend un "numéro de téléphone de vérification"
- Vous appelez le numéro, il aboutit à l'escroc
- L'escroc confirme les fausses coordonnées
- Vous envoyez le paiement au compte du criminel
Utilisez plutôt les informations de contact provenant de :
- Votre contrat signé original
- Le site web officiel du fournisseur (tapez l'URL manuellement)
- Correspondance vérifiée précédente
- Annuaires sectoriels ou matériel de salon professionnel
Intégration avec votre flux de paiement
Les services comptables fournisseurs (AP) devraient intégrer la vérification des comptes bancaires dans leur flux d'intégration, afin qu'elle se produise automatiquement avant qu'un fournisseur ne soit approuvé pour paiement. Cela empêche l'équipe AP d'approuver par inadvertance un fournisseur avec des informations de compte inexactes ou frauduleuses. En faisant de la vérification une partie du flux de travail naturel, l'AP supprime la tentation pour le personnel de sauter ou de retarder le processus.
Ré-vérification périodique
La vérification unique ne suffit pas. Les coordonnées bancaires des fournisseurs peuvent changer avec le temps. Les services AP devraient établir une politique pour re-vérifier les informations de compte bancaire à intervalles réguliers. Les fraudeurs attendent parfois des mois ou des années pour frapper, comptant sur le fait que la vérification initiale ne sera pas répétée. La ré-vérification périodique comble cette lacune et garantit que l'AP ne paie pas sur un compte compromis qui a changé de mains après l'intégration.
Taux de succès : Manuel vs. Automatisé
Les vérifications manuelles (comme appeler un fournisseur) sont sujettes aux erreurs, tandis que la vérification automatisée garantit des paiements sécurisés et la conformité avec les exigences de lutte contre le blanchiment d'argent (AML) 8.
Les données soutiennent l'automatisation :
| Méthode de vérification | Taux de détection de fraude | Temps de traitement |
|---|---|---|
| Téléphone/e-mail manuel | 60% | Heures à jours |
| Temps réel automatisé | 95%+ | Secondes |
| Approche combinée | 98%+ | Minutes |
Pour les achats d'équipements de pressothérapie de grande valeur, l'investissement dans une vérification appropriée est rentabilisé de nombreuses fois.
Conclusion
La vérification des comptes bancaires des fournisseurs avant d'acheter des équipements de pressothérapie n'est pas facultative, c'est une prévention essentielle contre la fraude. Faites correspondre les noms des banques aux licences commerciales, surveillez les signaux d'alarme, ne payez jamais sur des comptes personnels et utilisez des outils de vérification manuels et automatisés 9. Ces étapes protègent votre investissement et la réputation de votre entreprise.
Notes de bas de page
1. Source faisant autorité (NIST) définissant les authentificateurs hors bande, qui utilisent des canaux de communication hors bande. ︎
2. Explique ce qu'est une machine de pressothérapie et ses avantages. ︎
3. Explique le système d'identification unique des entreprises en Chine. ︎
4. Définit ce qu'est une licence commerciale et son objectif légal. ︎
5. Liens vers la source officielle de l'enquête sur la fraude aux paiements mentionnée. ︎
6. Fournit un aperçu officiel des escroqueries par compromission de courriel professionnel (BEC). ︎
7. Définit ce qu'est une facture pro forma et son rôle dans les transactions commerciales. ︎
8. Explique le but et les composantes des réglementations anti-blanchiment d'argent. ︎
9. Décrit comment les outils automatisés vérifient les comptes bancaires pour prévenir la fraude. ︎

 English
 Español de México
 Deutsch
 Français
 العربية
 Русский
